Note d’analyse Wagram, novembre 2026. Réserves, production, fournisseurs, terminaux et raffineries : où en est la France en pétrole et en gaz, et quelles cartes lui restent ? Une synthèse chiffrée, sourcée et cartographiée, pour les décideurs comme pour les ingénieurs.
Synthèse de la note « Pétrole et gaz : vingt questions sur notre dépendance et nos atouts ». Chiffres 2025, sauf mention contraire.
La France ne produit qu'1 % du pétrole qu'elle consomme, et plus de gaz.
Elle n'est pas désarmée pour autant : ses terminaux reçoivent un quart du GNL importé en Europe ; elle compte un groupe de rang mondial, TotalEnergies, et une ingénierie recherchée partout.
Son sous-sol, enfin, recèle un potentiel qu'elle s'interdit d'explorer.
Repère : le pétrole se compte en barils (159 litres), le gaz en mètres cubes (m³).
1. Le monde : des réserves au Golfe, une production américaine, une demande asiatique
Les réserves : au Golfe, et en Russie pour le gaz
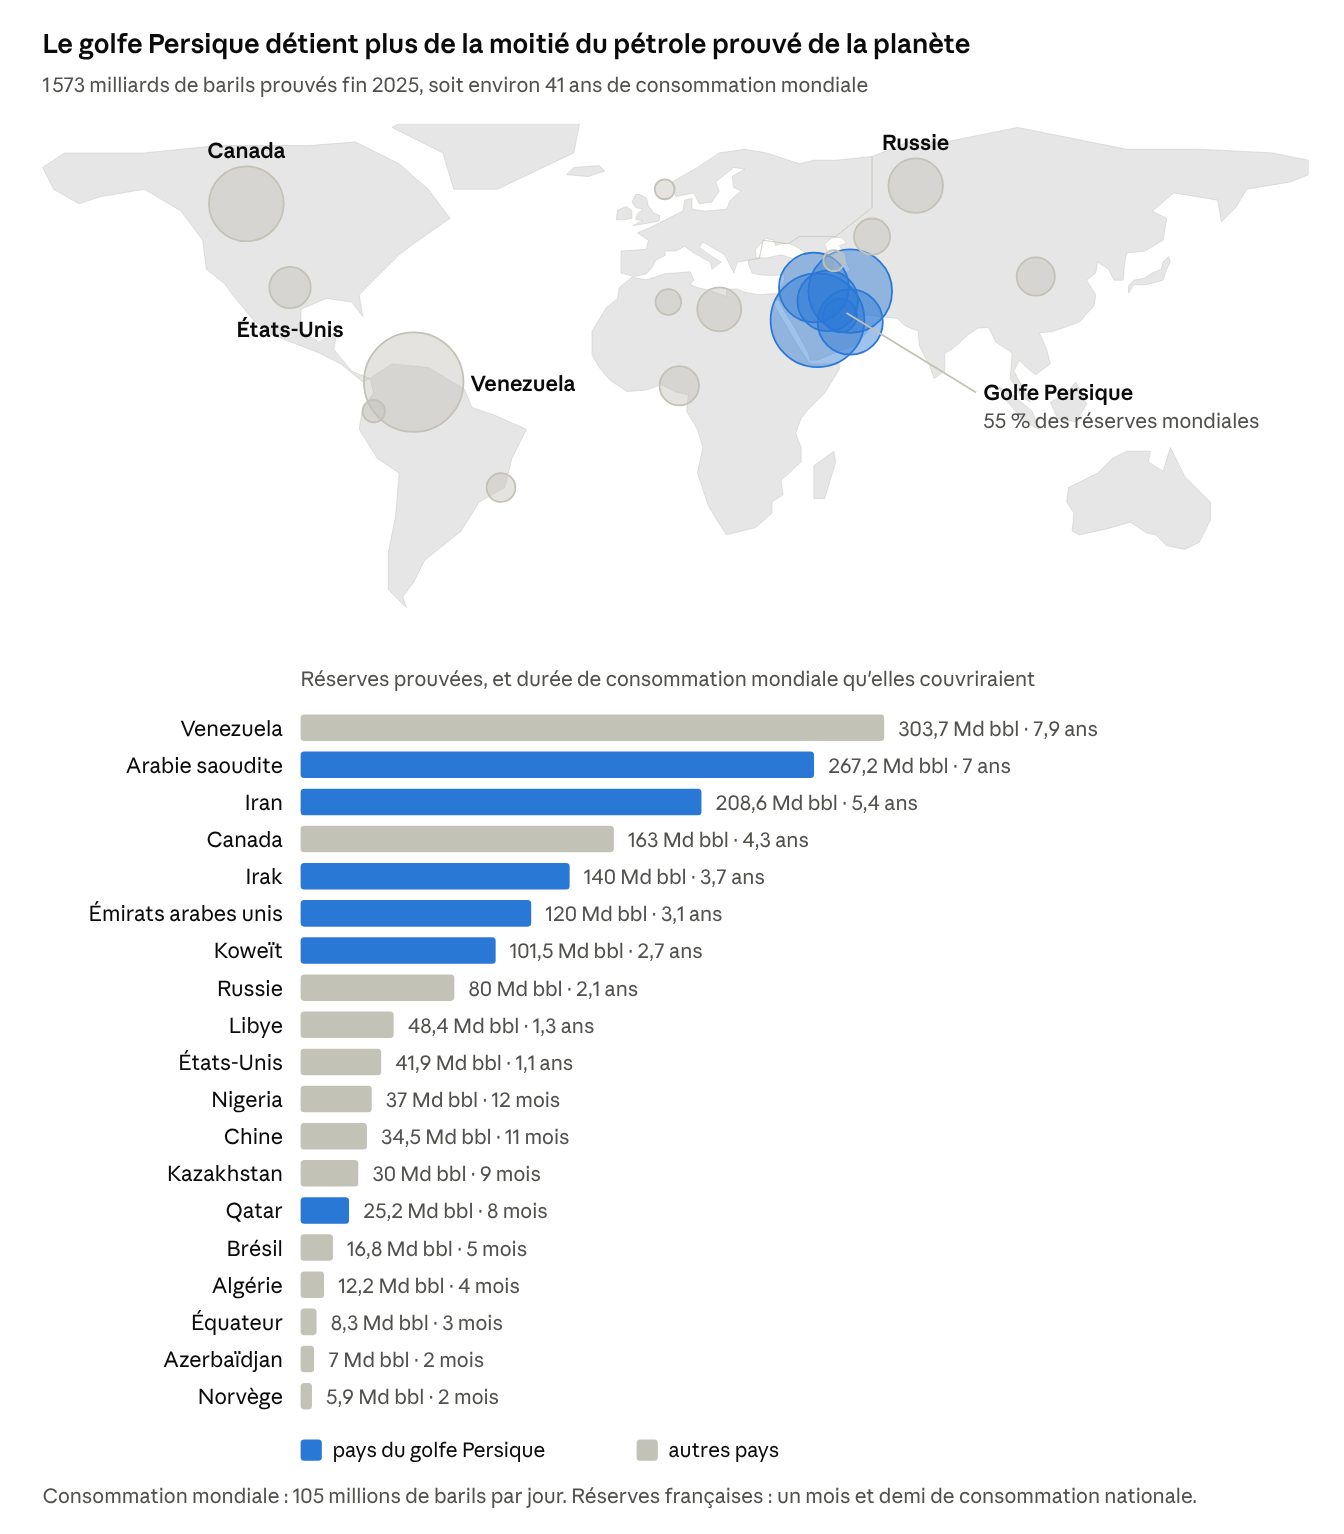
Pétrole : 1 573 milliards de barils prouvés, une quarantaine d'années de consommation mondiale, dont 55 % autour du golfe Persique.
Le Venezuela en détient à lui seul huit ans. Mais le stock n'est pas le débit : aucun pays ne pourrait fournir le monde seul.
Gaz : 207 000 milliards de m³ dans le monde, une cinquantaine d'années, dont la moitié en Russie, en Iran et au Qatar.
Tous les bruts ne se valent pas : le léger se vend plus cher ; le lourd (Venezuela, Canada) exige des raffineries complexes, américaines, indiennes ou chinoises, que la France n'a pas.
La production : les États-Unis en tête, l'OPEP+ en arbitre
Le monde consomme 105 millions de barils de pétrole et 11,5 milliards de m³ de gaz par jour.
Les États-Unis sont le premier producteur de pétrole (13,6 millions de barils par jour, douze fois la consommation française) et le premier exportateur de GNL (111 millions de tonnes, un quart du commerce mondial), grâce au schiste.
L'OPEP+ fixe le rythme : sept membres sous quota totalisent 31 millions de barils par jour. L'OPEP ne pèse plus que 30 % de la production mondiale, contre 55 % dans les années 1970, et les Émirats l'ont quittée en mai 2026.
La Chine produit beaucoup (4,3 millions de barils par jour, 262 milliards de m³ de gaz), mais reste le premier importateur de brut du monde. Sa capacité de raffinage, la première au monde, vaut treize fois la nôtre.
Ormuz : le choc de 2026
Les frappes de mars 2026 ont détruit 17 % de la capacité de liquéfaction du Qatar.
Le blocage du détroit a presque arrêté ses exportations : 18 cargaisons de GNL en six mois, contre 509 un an plus tôt.
Son gisement, le North Field, est partagé avec l'Iran sous le nom de South Pars : le plus grand gisement de gaz du monde, source de tensions permanentes.
La demande : l'Asie
L'Inde et la Chine portent plus de la moitié de la croissance de la demande. La Russie leur vend désormais le brut que l'Europe ne lui achète plus.
Chaque cargaison se disputera de plus en plus face à l'Asie.
2. La France : dépendante, mais carrefour gazier de l'Europe
| Pétrole | Gaz | |
|---|---|---|
| Consommation | 1,1 million de barils par jour, 1 % du monde ; 38 % de notre énergie finale | 32 milliards de m³ (350 TWh), moins de 1 % du monde ; 18 % de notre énergie finale |
| Production nationale | 12 000 barils par jour, 1 % de nos besoins (Bassin parisien, Aquitaine), aucun opérateur français | Plus rien depuis la fermeture de Lacq (2013) |
| Premiers fournisseurs | États-Unis 22 %, Kazakhstan 15 %, Nigeria 12 % ; Afrique 37 % ; Russie 0 % | Norvège 36 %, États-Unis 31 %, Russie 17 % (84 % à eux trois) ; Algérie 11 % |
| Voies d'entrée | Pétroliers au Havre, à Fos-Lavéra, à Donges ; brut kazakh via la Russie | Gazoduc norvégien à Dunkerque ; quatre terminaux méthaniers (39,5 milliards de m³) |
| Transformation et stocks | Six raffineries (57 Mt), qui manquent de gazole : plus de la moitié est importée ; trois mois de stocks stratégiques (Manosque) | Stockages souterrains de 130 TWh, un tiers de la consommation (Storengy, Teréga) |
| Coût pour le pays | 34 milliards d'euros sur une facture énergétique de 45,8 | 15 milliards d'euros |
| Usages | Transport routier 72 %, aviation 12 % | Logements et bureaux deux tiers, industrie 30 % |
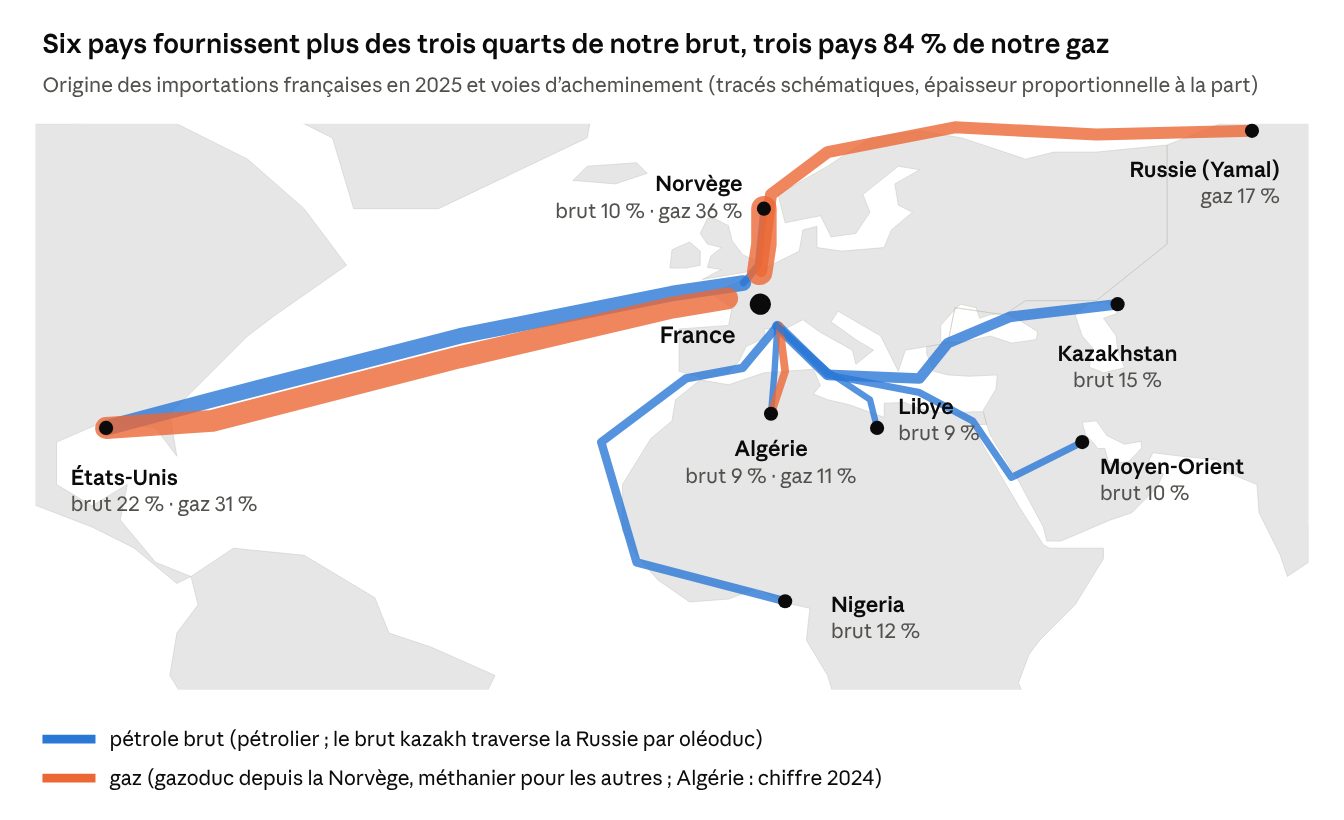
La vraie dépendance est norvégienne et américaine : ces deux pays fournissent près d'un tiers de notre brut et les deux tiers de notre gaz.
L'Algérie pèse moins qu'on ne le croit : 9 % de notre brut, 11 % de notre gaz.
Le pétrole de nos groupes n'est pas réservé à la France : l'Angola, où TotalEnergies est premier opérateur, vend 59 % de son brut à la Chine.
La Russie n'a pas disparu : 17 % de notre gaz (GNL de Yamal), et près d'un septième de notre brut, kazakh, transite par son territoire.
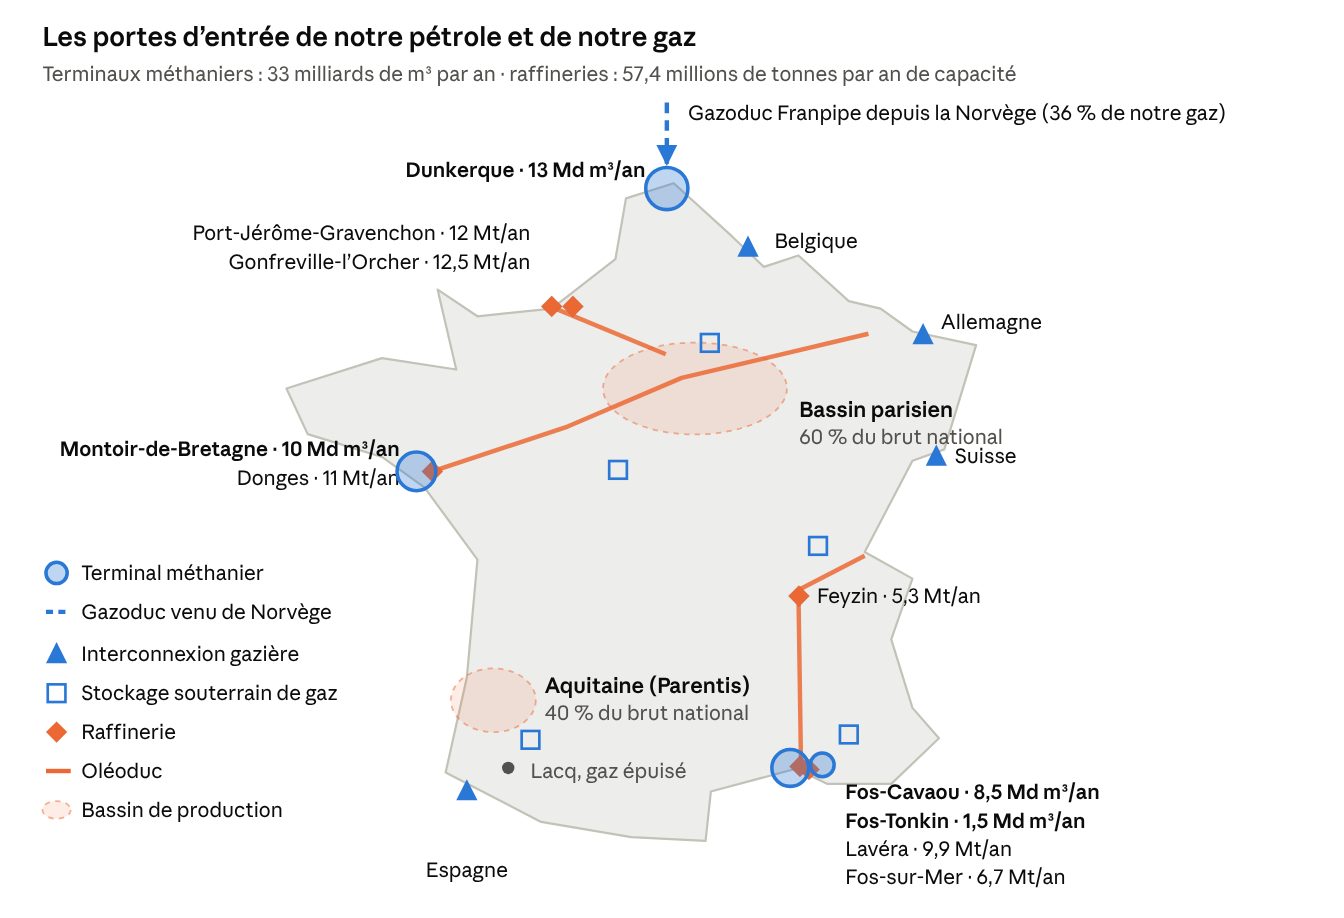
Notre atout : être une porte d'entrée. La France est la deuxième porte du GNL dans l'Union, derrière l'Espagne. Elle a reçu 24 % du GNL importé en Europe et réexporte un quart du gaz qu'elle importe vers ses voisins.
Engie, avec GRDF, Elengy et Storengy, reste le pivot de la chaîne gazière. TotalEnergies exploite la moitié de notre capacité de raffinage.
Notre faiblesse : le gazole. Nos raffineries, conçues pour l'essence, n'en produisent pas assez : plus de la moitié est importée, dont 28 % du Moyen-Orient.
Pourquoi le gaz compte tant, alors qu'il ne couvre que 18 % de notre énergie ?
Parce qu'il pèse sur le prix de notre électricité. Les pays européens partagent un même marché de l'électricité. Heure par heure, on appelle d'abord les centrales les moins chères (hydraulique, éolien, solaire, nucléaire), puis les plus chères jusqu'à couvrir la demande : ce sont souvent des centrales au gaz. Or c'est cette dernière centrale qui fixe le prix de gros payé à toutes les autres pendant l'heure. Même produite en France par le nucléaire, notre électricité se négocie donc à ce prix européen. Quand le gaz a flambé en 2022, le prix de l'électricité a suivi, et l'État a dû plafonner les factures par le bouclier tarifaire.
Il est aussi difficile à remplacer, et il voyage mal : gazoducs et méthaniers lient durablement acheteurs et vendeurs, ce qui en fait une arme politique.
Le nucléaire peut-il nous en affranchir ?
Pas seul. Il fournit 68 % de notre électricité, mais moins d'un cinquième de notre énergie finale.
Le vrai levier est d'électrifier transports, chauffage et industrie. D'ici là : diversifier nos fournisseurs, signer des contrats longs, et garder ouverte, la paix venue, la question du gaz russe.
3. Nos atouts : des champions, un sous-sol fermé, une ingénierie
| Groupe | Actionnaire | Production (millions de barils équivalent pétrole par jour) | Salariés | Ce qu'il faut en retenir |
|---|---|---|---|---|
| Saudi Aramco | État saoudien | 12,9 | 75 000 | Premier producteur mondial, 104,7 milliards de dollars de bénéfice : l'instrument d'un État |
| PetroChina | État chinois | 5,0 | 371 000 | L'outil de la sécurité énergétique chinoise |
| ExxonMobil | Privé, États-Unis | 4,74 | 61 000 | Première major, opérateur du Guyana |
| Sonatrach | État algérien | 3,9 | non cotée | Fournisseur historique de l'Europe du Sud |
| Chevron | Privé, États-Unis | 3,72 | 45 000 | Tengiz (Kazakhstan), Venezuela |
| Shell | Privé, Royaume-Uni | 2,8 | 96 000 | Présent dans plus de 70 pays |
| TotalEnergies | Privé, France | 2,53 | 103 000 | Plus de 130 pays ; un dixième du GNL mondial ; moitié du raffinage français |
| Perenco | Privé, France | environ 0,5 (pétrole) | non coté | Premier producteur du Gabon et du Cameroun |
| Maurel & Prom | Coté à Paris, contrôlé par l'indonésien Pertamina | 0,037 | non communiqué | Gabon, Angola, Tanzanie (gaz), Venezuela |
Compagnies d'État contre majors
Les compagnies d'État dominent : près de 60 % des réserves et plus de la moitié de la production mondiale.
Le prix se décide entre États, au sein de l'OPEP+ ; l'accès aux réserves dépend des gouvernements.
Les majors, plus petites mais mobiles, deviennent leurs partenaires techniques et financiers.
TotalEnergies et l'Afrique
TotalEnergies pèse 1,4 % de la production mondiale, mais sa vraie force est le GNL : un dixième du commerce mondial. Ses positions au Qatar, au Mozambique, aux États-Unis ou en Russie sont autant de leviers d'influence.
L'Afrique est notre terrain historique : elle fournit 37 % de notre brut, et nos groupes y sont le mieux implantés.
Les grands producteurs : l'Algérie, le Nigeria et la Libye, loin devant les autres ; puis l'Angola et l'Égypte.
Le golfe de Guinée, terrain des Français : au Congo (environ 260 000 barils par jour) et au Gabon (environ 225 000), TotalEnergies, Perenco et Maurel & Prom côtoient l'italien Eni. Perenco est aussi le premier opérateur du Cameroun, dont la production décline (environ 54 000 barils par jour en 2025, en recul de 9 % sur un an), et produit au Tchad. La Guinée équatoriale complète ce bassin.
Les nouvelles frontières : la Côte d'Ivoire (Baleine, opéré par Eni), le Sénégal et la Mauritanie, la Namibie (découverte Venus de TotalEnergies), le Mozambique (GNL de TotalEnergies), l'Ouganda (lac Albert et oléoduc EACOP).
Un sous-sol que nous nous interdisons d'explorer
Lacq a fourni 245 milliards de m³ avant de fermer en 2013 ; la loi de 2017 interdit tout nouveau permis.
Le gaz de schiste français est estimé à 3 900 milliards de m³, 120 ans de notre consommation (EIA, 2013), jamais vérifié faute de forages.
Son intérêt serait réel pour la balance commerciale, la sécurité et l'industrie, sans garantir des prix bas ni avant une dizaine d'années.
En Guyane, le débat a rouvert en 2025, alors que le Guyana voisin produit près d'un million de barils par jour sur le même bassin.
Une ingénierie de premier plan, qu'il faut faire travailler
Technip Energies, GTT, Vallourec, Viridien, Axens et l'IFPEN, Doris, Geostock, Bureau Veritas, Ponticelli, Exail, Bourbon : les métiers français au service de l'énergie pèsent 46 milliards d'euros et 108 000 emplois.
TechnipFMC, numéro un mondial du sous-marin, n'est plus français juridiquement : société de droit britannique, cotée à New York seulement depuis 2022, dirigée depuis Houston, elle garde en France des centres d'ingénierie et l'usine de flexibles du Trait (Seine-Maritime). Son cousin Technip Energies, coté à Paris et installé à Nanterre, est resté français.
Nos grands groupes devraient faire appel en priorité à des prestataires français plutôt qu'anglo-saxons ou suisses : ce sont des emplois en France ; ces groupes ont été aidés par l'argent public ; et Américains, Coréens ou Japonais le font tous. À qualité égale, faire travailler français est un devoir.
Nos ingénieurs et techniciens restent rares, et le nucléaire va leur disputer les mêmes profils.
Ce qu'il faut retenir
Nous dépendons presque entièrement de l'étranger, surtout de la Norvège et des États-Unis ; la Russie reste présente par le GNL et le brut kazakh.
Le gaz pèse peu dans notre énergie, beaucoup dans nos factures, parce qu'il fixe le prix de l'électricité.
Le monde bascule : offre américaine, réserves du Golfe, demande asiatique, et des détroits (Ormuz) qui peuvent tout bloquer.
La France a des cartes : son rôle de porte du GNL, TotalEnergies, son ingénierie, et un sous-sol qu'elle pourrait au moins évaluer.
Nos grands groupes doivent faire travailler l'écosystème français : c'est un intérêt, et un devoir.
François L-M, associé de Wagram Executive Search & Staffing. Sources : OPEP, Energy Institute, SDES et Insee, CRE, Ufip, NaTran, Storengy, Teréga et rapports annuels 2025 des groupes cités.
Pour aller plus loin
- Ingénierie pétrolière et gazière : où se construit l’énergie de demain, et ce que la France y apporte
- Toutes nos notes d’analyse sur l’énergie
- Les fiches métiers de l’énergie, de l’offshore et du nucléaire
- Le baromètre des salaires de l’ingénierie de l’énergie
À propos de l’auteur. François L-M est associé de Wagram Executive Search & Staffing, cabinet de recrutement de cadres et d’ingénieurs et d’assistance technique pour l’énergie, l’industrie et l’environnement. Il suit de près les métiers et les projets du pétrole, du gaz, de l’offshore et du nucléaire.