Note d’analyse Wagram, novembre 2026. Qui conçoit et construit les plateformes, les usines de GNL et les conduites sous-marines dans le monde, où se trouvent les grands projets de demain, et quelle place y tiennent les entreprises françaises : douze questions, cartes et comparaisons à l’appui.
La France ne produit presque plus de pétrole ni de gaz. Elle sait pourtant concevoir, bâtir et entretenir une part considérable des usines, des plateformes, des navires et des tuyaux qui en produisent partout ailleurs.
C'est l'un de nos atouts les plus méconnus. Il pèse environ 46 milliards d'euros et 108 000 emplois en France, selon le panorama EY et Evolen, et se joue loin de nos côtes : au large du Guyana, dans le golfe de Guinée, au Qatar, dans l'Arctique russe.
Où se construisent les gisements de demain ? Pour qui ? Qui gagne les contrats, et quelle place y tiennent nos entreprises ? Ce document y répond en douze questions, en complément de notre note Pétrole et gaz : vingt questions sur notre dépendance et nos atouts.
Repères
4 à 10 ans séparent en général la décision d'investir du premier baril.
70 % du pétrole mondial vient encore de champs à terre ; mais la majorité des grands gisements décidés depuis dix ans sont en mer profonde.
Neuf méthaniers sur dix environ : la quasi-totalité des grands méthaniers en commande dans le monde utilisent les cuves à membrane du français GTT.
15,96 milliards d'euros : le carnet de commandes de Technip Energies fin 2025, plus de deux ans d'activité.
11 milliards de dollars de commandes enregistrées en 2025 par TechnipFMC, dont 10 dans le sous-marin.
Thème 1 : l'ingénierie française, un atout méconnu
Question 1/12 : Qu'appelle-t-on ingénierie pétrolière et gazière, et pourquoi la France y pèse-t-elle plus que dans la production ?
Entre un gisement découvert et le premier baril vendu, il y a une chaîne de métiers que l'on oublie. Les compagnies pétrolières, TotalEnergies, Eni ou Petrobras, décident et financent. Mais ce sont d'autres entreprises qui conçoivent et bâtissent.
1. Explorer. Les géophysiciens « écoutent » le sous-sol par ondes sismiques et dessinent le réservoir : Viridien (ex-CGG) est l'un des leaders mondiaux du traitement de ces données.
2. Concevoir. Les études d'avant-projet (le « FEED ») fixent l'architecture : plateforme ou unité flottante, usine de liquéfaction, tracé des conduites. Doris, Technip Energies et TechnipFMC y excellent.
3. Construire et installer. C'est le cœur du métier, l'EPCI : ingénierie, achats, construction, installation, souvent en un contrat unique de plusieurs milliards. Technip Energies pour les usines de GNL, TechnipFMC pour les équipements sous-marins, l'italien Saipem ou l'américain McDermott pour les plateformes et les conduites.
4. Fournir les équipements. Tubes de forage de Vallourec, cuves de méthaniers de GTT, conduites isolées d'ITP Interpipe, flexibles de TechnipFMC.
5. Contrôler, exploiter, entretenir. Bureau Veritas inspecte et certifie ; des sociétés d'ingénierie de maintenance et d'assistance technique fournissent, pendant vingt ou trente ans, les ingénieurs et techniciens qui font tourner les installations.
Pourquoi la France y pèse-t-elle tant ? Parce qu'elle a eu, dès les années 1950, Lacq, Elf, Total et l'Institut français du pétrole ; parce que Technip, né en 1958, a grandi avec eux ; et parce que, faute de gisements chez nous, nos ingénieurs ont appris à travailler partout ailleurs. Le savoir-faire est resté quand le sous-sol s'épuisait.
Question 2/12 : Qui sont nos champions, et que pèsent-ils ?
Deux héritiers de Technip dominent le paysage. En 2021, l'ancien Technip, fusionné en 2017 avec l'américain FMC, s'est scindé en deux.
Technip Energies, coté à Paris et dont le siège est à Nanterre, a réalisé 7,19 milliards d'euros de chiffre d'affaires en 2025, avec un carnet de commandes record de 15,96 milliards. C'est l'un des deux ou trois spécialistes mondiaux des grandes usines de liquéfaction de gaz : il construit notamment, avec le grec CCC, l'extension du North Field au Qatar.
TechnipFMC, coté à New York et immatriculé à Londres, n'est plus français juridiquement. Mais il garde en France des centres d'ingénierie et l'usine de flexibles du Trait, en Seine-Maritime. Il a facturé 9,93 milliards de dollars en 2025, dont 8,7 milliards dans le sous-marin, où il est le numéro un mondial.
Autour d'eux, une constellation d'entreprises plus petites mais souvent leaders dans leur créneau :
| Entreprise | Ce qu'elle fait | Poids |
|---|---|---|
| Vallourec (Meudon) | Tubes sans soudure pour les forages et les conduites | 3,8 Md€ de chiffre d'affaires en 2025, près de 13 000 salariés |
| GTT (Saint-Rémy-lès-Chevreuse) | Cuves à membrane pour méthaniers et terminaux | 803 M€ en 2025, une rentabilité hors norme (EBITDA de 542 M€) |
| Viridien (Massy) | Imagerie sismique et géosciences | de l'ordre de 1 Md€ |
| Bureau Veritas (Neuilly) | Inspection et certification, dont les installations pétrolières | groupe de plus de 6 Md€, énergie minoritaire |
| Doris (Paris) | Ingénierie offshore, plateformes et unités flottantes | 114 M€, 620 collaborateurs, 17 pays |
| Geostock (Vinci, Rueil-Malmaison) | Stockages souterrains d'hydrocarbures et demain d'hydrogène | référence mondiale de son créneau |
| ITP Interpipe (Normandie) | Conduites sous-marines double enveloppe isolées (« pipe-in-pipe ») | PME exportatrice, marchés américains récents |
| Entrepose (Vinci), Ponticelli, Spie, Ekium, Sofregaz | Construction, tuyauterie, maintenance, ingénierie gazière | le tissu des ETI et PME de la filière |
D'autres acteurs, moins connus du grand public, complètent ce tissu, de la recherche aux navires :
| Entreprise | Ce qu'elle fait | Poids |
|---|---|---|
| IFP Energies nouvelles (Rueil-Malmaison, Solaize) | Recherche publique en géosciences, raffinage, procédés et nouvelles énergies ; tête du groupe IFP, avec Axens, Beicip-Franlab et IFP School | établissement public, environ 1 600 salariés dont plus de 1 100 chercheurs ; le groupe IFP représente quelque 4 500 emplois |
| Axens (groupe IFP, Rueil-Malmaison) | Licences de procédés de raffinage, de pétrochimie, de traitement du gaz et de biocarburants, et les catalyseurs qui vont avec | plus de 2 200 salariés, plus de 3 000 unités industrielles sous licence dans le monde |
| Beicip-Franlab (groupe IFP, Rueil-Malmaison) | Conseil et logiciels de géosciences, du bassin sédimentaire au réservoir | présent dans plus de 100 pays |
| Kappa Engineering | Logiciels d'analyse des données de réservoir et de puits | leader mondial de son créneau, partenaire de l'IFPEN pour la simulation de réservoir |
| Sercel (groupe Viridien) | Matériel sismique : capteurs, vibrateurs, enregistreurs | contrat de plus de 500 000 capteurs remporté en Afrique du Nord en 2025 |
| Genesis (groupe Technip Energies, Londres) | Conseil et ingénierie amont : études de faisabilité et conceptuelles, assurance d'écoulement, transition énergétique | en tête de chaîne : c'est là que se décident les choix techniques d'un projet |
| Ponticelli Frères (Paris) | Tuyauterie, chaudronnerie, construction et maintenance de raffineries, de terminaux et de plateformes | 1,19 Md€ en 2024, environ 6 000 salariés, 88 % dans l'énergie ; détenu à 85 % par la famille fondatrice |
| Boccard (Lyon) | Ensemblier industriel : tuyauterie, modules et préfabrication pour le pétrole, le gaz et le nucléaire | environ 3 500 salariés dans le monde ; unité pétrole et gaz à Martigues |
| Actemium Oil & Gas (Vinci Energies, Saint-Denis) | Maintenance, mise en service et automatisme des installations pétrolières et gazières | plus de 2 500 spécialistes, surtout en Afrique et au Moyen-Orient (maintenance offshore pour TotalEnergies en Angola) |
| Altrad (Montpellier) | Services industriels : échafaudage, isolation, maintenance de raffineries et de plateformes | près de 6 Md€, environ 65 000 salariés |
| Geocean (Vinci Construction Grands Projets, Cassis) | Travaux maritimes clés en main : conduites sous-marines, terminaux, atterrages | a raccordé à la côte le terminal GNL flottant d'Excelerate à Wilhelmshaven, en Allemagne (conduites, câble, ancrage), en 2024 |
| Exail, ex-iXblue (Paris) | Navigation inertielle, sonars et drones sous-marins, pour l'offshore comme pour la défense | 479 M€ en 2025 (+28 %) ; en cours de rachat par Thales pour environ 3,9 Md€ (accord de juillet 2026) |
| Cybernetix (Marseille) | Robots et drones sous-marins, inspection en milieu hostile | contrôlée par Technip depuis 2011 |
| Bourbon (Marseille) | Navires de soutien à l'offshore : ravitaillement, remorquage, transport d'équipes | 223 navires, 733 M€ de chiffre d'affaires en 2024 ; contrôlé depuis 2025 par les fonds américains Davidson Kempner et Fortress |
| Cryostar (Alsace), Alfa Laval Golbey (ex-Fives Cryo, Vosges), Thermodyn (Le Creusot) | Pompes, échangeurs cryogéniques et compresseurs pour le gaz et le GNL | sites français sous contrôle étranger : l'allemand Linde, le suédois Alfa Laval (depuis 2025) et l'américain Baker Hughes |
Ce second tableau révèle aussi une fragilité : plusieurs savoir-faire nés en France, de la cryogénie aux navires de soutien, appartiennent désormais à des groupes ou à des fonds étrangers. Les usines et les équipes restent ici, mais les décisions se prennent ailleurs.
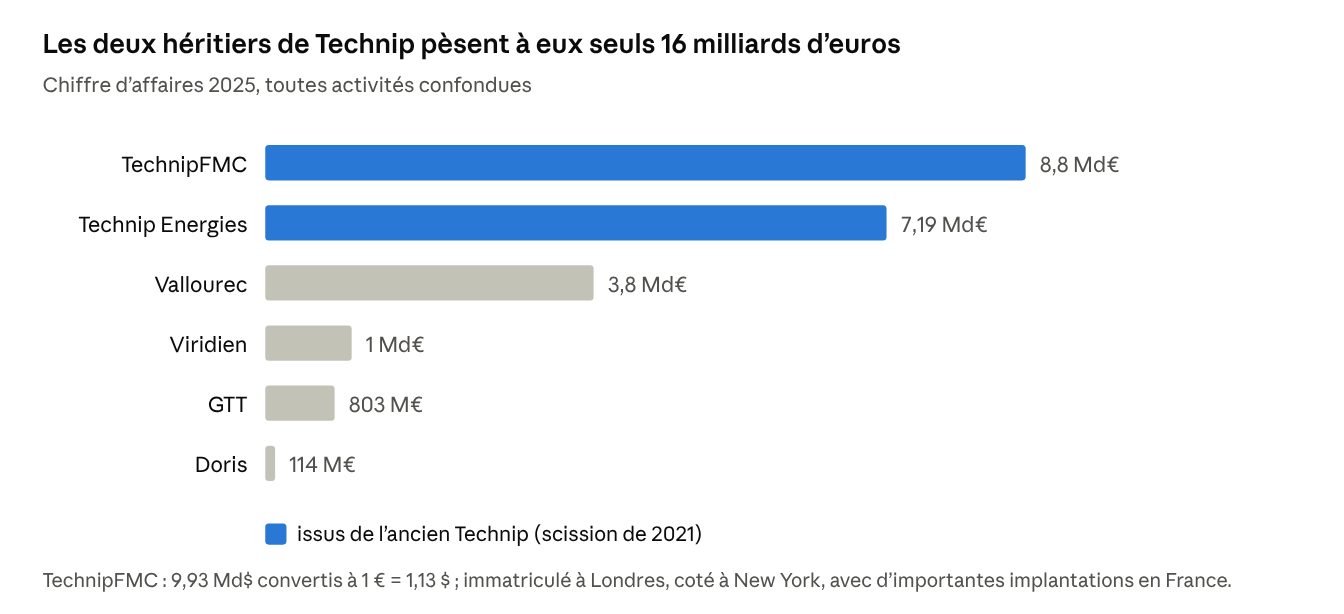
Ce que dit ce tableau : la France ne possède pas les gisements, mais elle détient des clés. Sans GTT, presque aucun méthanier ne se construit ; sans Technip Energies, une bonne part des usines de GNL ne verraient pas le jour.
Face à leurs concurrents étrangers, que pèsent-ils ? Comparés métier par métier, nos champions tiennent leur rang. TechnipFMC devance Subsea7 dans le sous-marin ; Bureau Veritas fait presque jeu égal avec le suisse SGS ; Viridien est au niveau du norvégien TGS ; GTT, lui, n'a pas de concurrent de taille comparable. Deux écarts ressortent : l'italien Saipem fait deux fois le chiffre d'affaires de Technip Energies, et le groupe italo-argentin Tenaris près de trois fois celui de Vallourec. Doris, ingénierie spécialisée, joue dans une autre catégorie que l'australien Worley, et aucun Français ne construit d'unités flottantes de production, le marché du néerlandais SBM Offshore et du japonais MODEC.
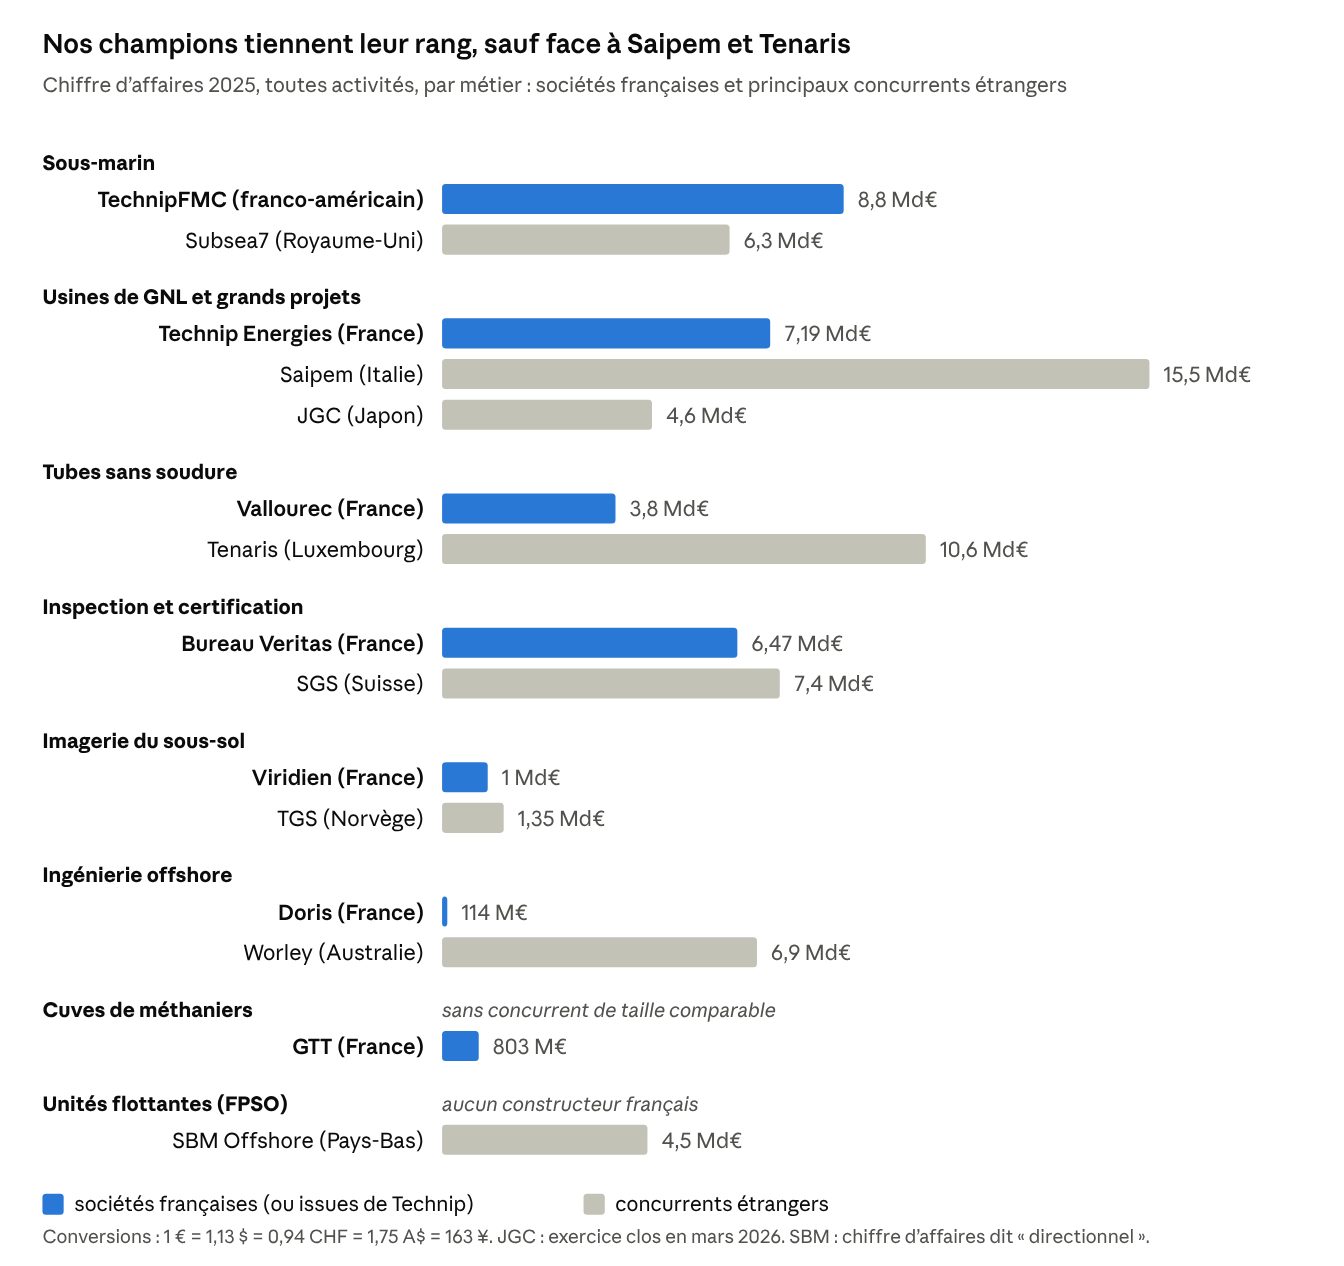
Ces chiffres d'affaires couvrent toutes les activités des groupes : Saipem inclut le forage, Worley et SGS travaillent bien au-delà du pétrole et du gaz. La comparaison donne un ordre de grandeur, pas une part de marché.
Question 3/12 : Quelles technologies françaises font la différence ?
La membrane de GTT. Le GNL voyage à −163 °C. Plutôt que de grosses sphères d'acier, GTT a mis au point une fine membrane d'acier inoxydable ou d'invar posée sur un isolant, qui épouse la coque. Plus légère, plus volumineuse : elle s'est imposée sur la quasi-totalité des méthaniers récents. GTT ne construit rien : il vend des licences aux chantiers coréens et chinois, d'où sa marge exceptionnelle.
Le sous-marin de TechnipFMC. Les gisements profonds sont exploités par des têtes de puits posées au fond, reliées à la surface par des conduites et des flexibles. TechnipFMC vend l'ensemble, du puits à l'unité flottante, en un seul contrat (le « iEPCI ») : c'est ce qui lui a valu 10 milliards de dollars de commandes sous-marines en 2025, notamment au Guyana et au Brésil.
Les procédés d'Axens et de l'IFPEN. Filiale du groupe IFP, Axens vend sous licence des procédés de raffinage (hydrotraitement, reformage, conversion), de pétrochimie, de traitement du gaz et de production de biocarburants, et fabrique les catalyseurs qui les font fonctionner : plus de 3 000 unités industrielles dans le monde tournent sous ses licences. L'IFPEN, établissement public de recherche, en est la source : ses chercheurs ont mis au point une grande partie de ces procédés, et son école, IFP School, forme des ingénieurs venus du monde entier, qui feront ensuite carrière chez les compagnies nationales et les majors. C'est un levier d'influence durable.
La liquéfaction de Technip Energies. Refroidir le gaz pour le rendre liquide demande des usines géantes, de plusieurs milliards. Technip Energies en a construit au Qatar, en Russie (Yamal LNG), au large du Mozambique (l'usine flottante Coral Sul) et aux États-Unis.
Le tube de Vallourec. Ses joints filetés « premium » (VAM) tiennent des pressions et des températures extrêmes : ils équipent les puits profonds du Brésil, du golfe du Mexique et du Moyen-Orient.
Le « pipe-in-pipe » d'ITP Interpipe. Une conduite dans une conduite, avec un isolant entre les deux : le brut reste chaud et ne fige pas sur des dizaines de kilomètres au fond de la mer.
Le stockage de Geostock. Cavités creusées dans le sel ou la roche, où l'on garde pétrole, gaz et demain hydrogène : en France, en Allemagne, au Maroc, à Singapour.
Question 4/12 : Combien d'emplois, et quelles compétences manquent ?
Selon le panorama 2025 d'EY et d'Evolen, les entreprises françaises au service des acteurs de l'énergie pèsent environ 46 milliards d'euros de chiffre d'affaires et 108 000 emplois en France, dont une large part à l'export.
Le problème n'est pas la demande, c'est la main-d'œuvre. Les carnets de commandes sont pleins, et il manque :
des ingénieurs d'études expérimentés (procédés, tuyauterie, structures, instrumentation) ;
des chefs de projet et de construction capables de conduire un chantier à l'étranger ;
des techniciens et soudeurs qualifiés, des spécialistes de la logistique et de l'expediting ;
des profils rares : géomaticiens, architectes navals, ingénieurs « weight control ».
Et ces mêmes profils sont désormais disputés par la relance du nucléaire, l'éolien en mer et l'hydrogène. La compétition pour les talents est devenue le premier goulet d'étranglement de la filière : c'est là que se jouera, plus que dans les bureaux d'études, la capacité française à tenir son rang.
Thème 2 : où l'on construit, et pour qui
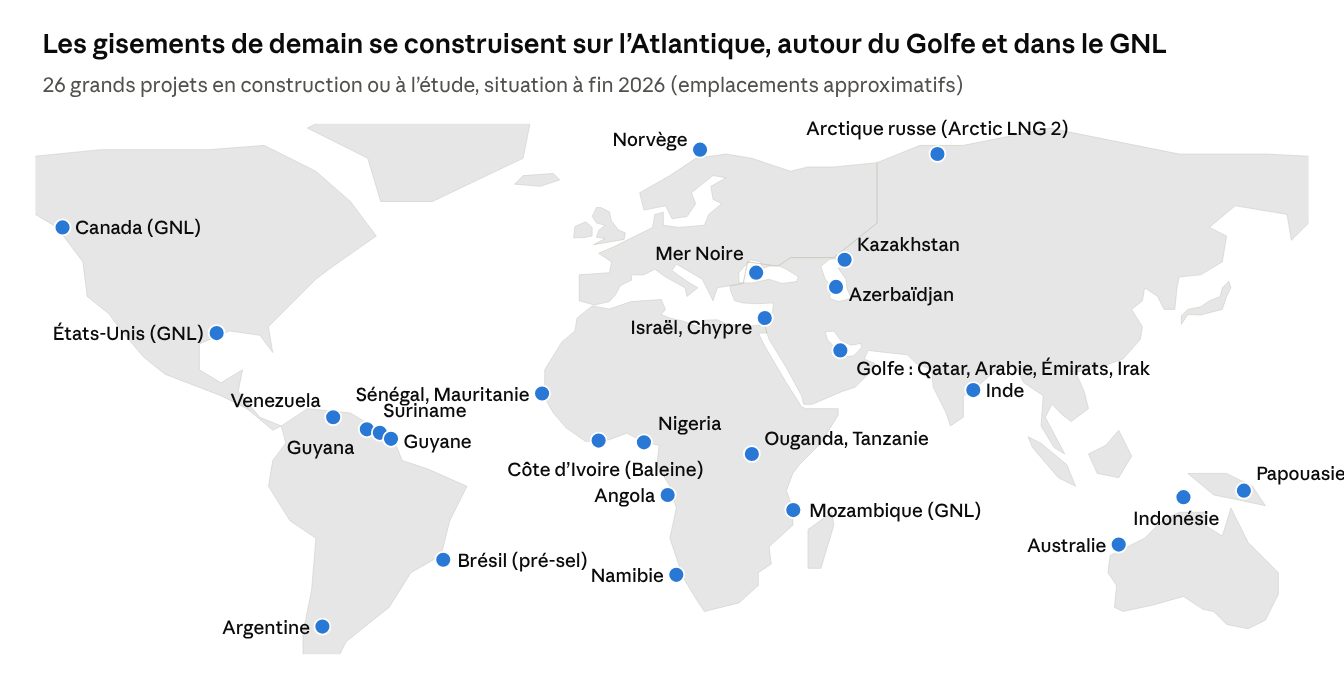
Question 5/12 : Pourquoi les nouveaux gisements naissent-ils en mer profonde et autour du GNL ?
La production de demain se bâtit aujourd'hui. Entre la décision d'investir et le premier baril, il faut quatre à dix ans. Ce qui se décide en 2026 coulera vers 2030-2035.
Aujourd'hui encore, environ 70 % du pétrole mondial vient de champs à terre : le Golfe, la Russie, le schiste américain. La mer en fournit près de 30 %, dont deux tiers en eaux peu profondes (golfe Persique, mer du Nord, Asie du Sud-Est) et un tiers en eaux profondes.
Mais les nouveaux projets inversent la tendance. Hors schiste américain, la majorité des grands gisements découverts depuis dix ans se trouve par 1 500 à 3 000 mètres d'eau : Guyana, Brésil, Namibie, Côte d'Ivoire, mer Noire. On les exploite par des unités flottantes de production et de stockage (FPSO), navires-usines ancrés au-dessus du gisement, qui séparent le pétrole, le stockent et le transfèrent sur des pétroliers.
Le second front est le GNL. Le gaz liquéfié voyage par méthanier vers n'importe quel acheteur : l'Europe depuis 2022, l'Asie depuis toujours. D'où une vague d'usines de liquéfaction aux États-Unis, au Qatar, au Mozambique, au Canada.
C'est précisément là, en mer profonde et dans le GNL, que l'ingénierie française est la plus forte.
Question 6/12 : Pourquoi l'Amérique du Sud est-elle devenue la nouvelle frontière pétrolière ?
Le Guyana est le phénomène de la décennie. Ce pays de 800 000 habitants ne produisait rien en 2019. Il approche aujourd'hui un million de barils par jour, presque la consommation française, et vise 1,7 million vers 2030.
Tout vient d'un seul permis, Stabroek, au large des côtes : ExxonMobil l'opère (45 %) avec l'américain Hess, désormais absorbé par Chevron (30 %), et le chinois CNOOC (25 %). Chaque phase repose sur un FPSO, construit pour l'essentiel par le néerlandais SBM Offshore, puis le japonais MODEC ; le sous-marin est partagé entre TechnipFMC et l'italien Saipem, qui a remporté les conduites et équipements sous-marins des phases Uaru et Hammerhead.
Pour qui ? Le brut guyanien part en majorité vers l'Europe (Pays-Bas, Italie, Espagne, Royaume-Uni), puis vers les Amériques et l'Asie. C'est un pétrole léger, recherché par nos raffineries.
Le revers : le Venezuela revendique les deux tiers du territoire guyanien, la région de l'Essequibo, et une partie des eaux de Stabroek. Le changement de régime à Caracas, en janvier 2026, a apaisé la tension sans régler le litige.
Le Suriname suit. TotalEnergies y construit GranMorgu (opérateur à 50 %, avec l'américain APA) : 220 000 barils par jour prévus en 2028, sur un FPSO de SBM.
Et la Guyane française ? Elle est sur le même bassin géologique. Shell et Total y ont foré entre 2011 et 2019, avec une découverte prometteuse en 2011 (Zaedyus) puis des puits secs ; la loi de 2017 a interdit tout nouveau permis. Le gouvernement a rouvert le débat en 2025. L'enjeu est de développement : un territoire où le chômage dépasse 15 % voit ses deux voisins s'enrichir du pétrole. Même sans forage, la Guyane pourrait devenir une base logistique et de services pour les champs du Suriname et du Guyana.
Le Brésil est le géant installé. Petrobras met en service une dizaine de FPSO entre 2025 et 2030 sur les gisements du « pré-sel », sous une couche de sel à plus de 5 000 mètres sous la surface : Búzios, Mero. TotalEnergies, Shell, Equinor, les chinois CNOOC et CNPC y sont associés. Saipem y a construit, avec le coréen DSME, le FPSO P-79 de Búzios, un contrat de 2,3 milliards de dollars. Pour qui ? D'abord pour la Chine, premier client du brut brésilien.
L'Argentine développe le schiste de Vaca Muerta, à terre (YPF, avec Chevron, Shell, TotalEnergies), et prépare ses premières usines flottantes de GNL vers 2027. L'italien Eni s'est associé à YPF pour le projet Argentina LNG : deux usines flottantes de 12 millions de tonnes par an au total dans une première phase, jusqu'à 30 millions visées à terme, avec le savoir-faire acquis au Congo et au Mozambique.
Le Venezuela, premières réserves du monde, rouvre ses champs aux étrangers depuis janvier 2026. Chevron y est déjà. Eni aussi : avec l'espagnol Repsol, il exploite Perla, le plus grand gisement de gaz en mer découvert en Amérique latine, et a signé en avril 2026 un accord pour relancer le projet de brut lourd de Junín-5, dans la ceinture de l'Orénoque. Il faudra néanmoins des années pour remettre en état un outil délabré.
Ce que dit ce tableau sud-américain : l'Italie y joue sur les deux tableaux. Eni comme producteur, Saipem comme constructeur, là où la France n'aligne que TotalEnergies côté production et TechnipFMC côté sous-marin.
Question 7/12 : En Afrique, où se redévelopper, et qui pèse le plus ?
L'Afrique reste la terre des groupes européens. Eni y est le premier producteur international, suivi de près par TotalEnergies ; viennent ensuite Shell, Chevron, ExxonMobil et BP.
Pour la France, la question est politique autant qu'industrielle : après le recul au Sahel, où nos entreprises sont-elles bienvenues ? Sur la façade atlantique, la réponse est rassurante.
| Pays | Projet phare | Opérateur et partenaires | Où va la production |
|---|---|---|---|
| Côte d'Ivoire | Baleine, en production depuis 2023, phase 3 vers 150 000 barils par jour ; découverte Calao (2024) | Eni (83 %), Petroci | brut vers l'Europe et l'Asie, gaz pour l'électricité ivoirienne |
| Sénégal, Mauritanie | Sangomar (pétrole, 2024), Grand Tortue Ahmeyim (GNL, 2025) | Woodside, Petrosen ; BP, Kosmos | GNL vendu par BP sur le marché mondial |
| Nigeria | Bonga North, septième train de Bonny LNG | Shell, TotalEnergies, Eni, NNPC | brut vers l'Europe et l'Inde, GNL vers l'Europe et l'Asie |
| Angola | Kaminho (70 000 barils par jour vers 2028) | TotalEnergies (40 %), Petronas, Sonangol | Chine 59 %, Inde 11 %, Indonésie 8 % |
| Namibie | Venus, Mopane | TotalEnergies (opérateur de Venus), QatarEnergy ; Galp | décision d'investissement attendue |
| Mozambique | Mozambique LNG, 13 millions de tonnes par an, relancé en janvier 2026 | TotalEnergies (26,5 %), Mitsui, ENH, groupes indiens et thaïlandais ; construction par Saipem, McDermott, Chiyoda | contrats longs vers l'Asie et l'Europe |
| Ouganda, Tanzanie | Tilenga, Kingfisher, oléoduc EACOP (1 443 km) | TotalEnergies, CNOOC, UNOC, TPDC | exportation par l'océan Indien |
| Congo, Gabon | champs matures, redeveloppés | TotalEnergies, Perenco, Maurel & Prom, Eni | Europe et Asie |
Ce que dit ce tableau : TotalEnergies est présent presque partout, Eni domine le golfe de Guinée oriental et la Côte d'Ivoire. Et la production africaine part de plus en plus vers l'Asie : la Chine achète déjà six barils angolais sur dix.
Deux grands gazoducs sont à l'étude : l'un relierait le Nigeria au Maroc le long de la côte atlantique, l'autre traverserait le Sahara du Nigeria à l'Algérie, via le Niger. Le premier, qui traverserait treize pays amis, serait une voie d'approvisionnement de l'Europe par le sud.
Question 8/12 : Le Moyen-Orient : qui pèse, et pourquoi le Golfe continue-t-il d'investir malgré la guerre ?
Ici, ce ne sont pas les majors qui décident, mais les compagnies d'État.
| Compagnie | Pays | Ce qu'elle représente |
|---|---|---|
| Saudi Aramco | Arabie saoudite | 12,9 millions de barils équivalent pétrole par jour, 7 % de la production mondiale : le premier producteur de la planète, loin devant tous les autres |
| ADNOC | Émirats arabes unis | capacité portée à 5 millions de barils par jour, désormais hors de l'OPEP ; usine de GNL de Ruwais (2028) |
| QatarEnergy | Qatar | 77 millions de tonnes de GNL par an, portées à 142 vers 2030 : le premier projet gazier du monde |
| NIOC | Iran | la partie iranienne du même gisement que le Qatar (South Pars), sous sanctions et frappée en 2025 et 2026 |
| Compagnies irakiennes | Irak | champs géants opérés avec BP, TotalEnergies, Eni, des groupes chinois |
Les majors y sont des partenaires minoritaires, mais recherchés : TotalEnergies, Shell, ExxonMobil, ConocoPhillips et Eni sont tous associés à l'extension du North Field qatari. TotalEnergies mène en Irak, près de Bassora, un projet de 27 milliards de dollars associant pétrole, gaz, eau de mer et solaire.
Pourquoi le Golfe investit-il malgré la guerre ? Parce que ses coûts de production sont les plus bas du monde, souvent moins de 10 dollars par baril : quel que soit le prix, il gagne de l'argent. Les frappes sur South Pars en 2025 et 2026 ont retardé l'extension qatarie d'au moins un an, sans l'arrêter.
Pour qui ? Pour l'Asie avant tout : Chine, Inde, Japon et Corée achètent l'essentiel du pétrole du Golfe. L'Europe n'y prend qu'une part mineure, sauf en GNL qatari.
Ce qu'y gagne l'ingénierie française : Technip Energies construit, avec le grec CCC, les usines terrestres du North Field ; nos sous-traitants y suivent.
Question 9/12 : Russie et Caspienne : qui construit, et pour qui ?
La Russie, sous sanctions, construit désormais pour l'Asie.
Arctic LNG 2, dans la presqu'île de Gydan, est le projet phare : 19,8 millions de tonnes de GNL par an prévues, sur des plateformes en béton construites à Mourmansk. Novatek l'opère (60 %) ; TotalEnergies (10 %) a gelé sa participation, comme les partenaires chinois CNPC et CNOOC et le consortium japonais. Technip Energies et Saipem s'en sont retirés en 2022. Son GNL part depuis 2025 vers la Chine.
Plus à l'est, Rosneft construit Vostok Oil dans la péninsule de Taïmyr, et le gazoduc Force de Sibérie 2 vers la Chine (50 milliards de m³ par an, une fois et demie la consommation française de gaz) a fait l'objet d'accords en 2025 et 2026.
La Caspienne reste, elle, ouverte aux Occidentaux.
Kazakhstan : l'extension de Tengiz (Chevron 50 %, ExxonMobil 25 %, KazMunayGas 20 %) a porté le champ à près d'un million de barils par jour. Kashagan réunit KazMunayGas, Eni, Shell, TotalEnergies et ExxonMobil, avec CNPC et Inpex. Ce brut rejoint la mer Noire par l'oléoduc CPC, à Novorossiisk, puis l'Europe : c'est pour cela que le Kazakhstan figure parmi nos fournisseurs.
Azerbaïdjan : TotalEnergies (35 %), SOCAR et ADNOC lancent la phase 2 du gisement de gaz d'Absheron (2029), destiné en partie à l'Europe par le corridor gazier sud-européen.
Turkménistan : le gazoduc TAPI vers l'Afghanistan, le Pakistan et l'Inde avance lentement.
En mer Noire, la Roumanie construit Neptun Deep (OMV Petrom et Romgaz), premier gaz attendu en 2027, environ 8 milliards de m³ par an, de quoi en faire le premier producteur de gaz de l'Union ; la Turquie développe Sakarya.
Question 10/12 : Amérique du Nord, Europe, Asie : qui produit pour qui ?
L'Amérique du Nord produit pour l'Europe et l'Asie. La vague du GNL américain continue (Plaquemines, Golden Pass, Corpus Christi, Rio Grande, Port Arthur), avec près de 100 millions de tonnes par an supplémentaires d'ici 2030. L'Europe en est le premier client : 58 % de son GNL importé vient déjà des États-Unis. Le Canada, lui, a ouvert en 2025 LNG Canada (Shell, Petronas, PetroChina, Mitsubishi, Kogas), tourné vers l'Asie.
L'Europe produit pour elle-même. En Norvège, Johan Castberg (Equinor), dans la mer de Barents, produit depuis 2025 ; Yggdrasil (Aker BP) suit en 2027. En Méditerranée orientale, Leviathan (Israël) et les gisements chypriotes alimentent surtout l'Égypte.
L'Asie-Pacifique produit, mais surtout consomme. C'est là que va l'essentiel de la production nouvelle du monde. L'Australie (Scarborough de Woodside, Barossa de Santos), l'Indonésie (Abadi) et la Papouasie (Papua LNG, porté par TotalEnergies) vendent leur GNL au Japon, à la Chine et à la Corée. La Chine forè au plus profond (bassin du Tarim, mer de Chine du Sud), l'Inde développe le bassin de Krishna-Godavari : ni l'une ni l'autre ne couvrira ses besoins.
Ce que dit ce panorama : l'offre nouvelle viendra des Amériques, de l'Afrique et du GNL ; la demande nouvelle viendra d'Asie. TotalEnergies est présent sur presque tous les fronts : Suriname, Mozambique, Namibie, Angola, Ouganda, Irak, Qatar, Azerbaïdjan, Papouasie.
Thème 3 : qui gagne les contrats, et ce que la France peut y gagner
Question 11/12 : Qui remporte les grands contrats, et la France tient-elle son rang ?
Un grand projet pétrolier ou gazier se découpe en lots, et chaque lot a ses champions.
| Lot | Qui gagne | La place française |
|---|---|---|
| Usines de GNL à terre | Technip Energies, l'américain Bechtel, les japonais Chiyoda et JGC, l'italien Saipem | forte : Technip Energies est l'un des trois ou quatre maîtres d'œuvre mondiaux |
| Sous-marin (têtes de puits, conduites, flexibles) | TechnipFMC, Subsea7 (né en partie du français Comex, en voie de fusion avec Saipem), Saipem, SLB OneSubsea | forte : TechnipFMC est le numéro un, Subsea7 a de fortes racines en France |
| Unités flottantes (FPSO) | le néerlandais SBM Offshore, le japonais MODEC, le malaisien Yinson ; coques construites en Chine, à Singapour, en Corée | en études seulement (Doris, Technip Energies) : aucun chantier français ne construit de coques |
| Méthaniers | chantiers coréens (Samsung Heavy, Hanwha Ocean, HD Hyundai) et chinois | décisive : la membrane GTT est dans presque tous |
| Plateformes et conduites | Saipem, McDermott, le chinois COOEC, l'émirien NMDC | faible en construction, présente en études et en équipements |
| Tubes, inspection, stockage | Vallourec, Tenaris ; Bureau Veritas, DNV ; Geostock | forte |
Ce que dit ce tableau : la France est forte là où se concentrent le savoir et la technologie, faible là où se concentrent l'acier et la main-d'œuvre. Les coques, les modules et les navires se fabriquent en Asie. Nous concevons, nous fournissons les pièces critiques, nous pilotons.
La menace vient de Chine. Les chantiers et les ingénieries chinoises, longtemps cantonnés à la fabrication, remportent désormais des contrats complets, en particulier pour les FPSO et les usines flottantes de GNL. Ils sont moins chers et appuyés par leurs banques d'État.
Question 12/12 : Qu'y gagne la France, et que faut-il pour en profiter ?
Chaque grand projet dans le monde est un débouché pour nos entreprises, même quand le pétrole n'arrive jamais chez nous : un FPSO au Guyana fait travailler des ingénieurs à Paris, des tubes de Vallourec, des flexibles du Trait, des inspecteurs de Bureau Veritas.
Trois conditions pour en profiter :
Garder les compétences. Le premier risque n'est pas le manque de contrats, c'est le manque d'ingénieurs et de techniciens expérimentés, que le nucléaire, l'éolien en mer et l'hydrogène vont nous disputer.
Faire jouer l'écosystème français, systématiquement. Quand TotalEnergies opère ou que Technip Energies gagne un contrat, nos ingénieries, nos ETI, nos PME et nos sociétés d'assistance technique doivent être consultées en premier (voir ci-dessous).
Accompagner l'Afrique amie. Côte d'Ivoire, Sénégal, Angola, Mozambique, Namibie : c'est là que nos groupes sont attendus et que la concurrence chinoise est la plus vive.
Faire travailler français : un intérêt, et même un devoir
Nos grands groupes devraient faire appel en priorité à des prestataires français, plutôt qu'à des sociétés anglo-saxonnes, suisses ou d'ailleurs, pour leurs études, leur sous-traitance, leur assistance technique et leurs recrutements. Trois raisons l'imposent.
La première est l'emploi. Chaque mission confiée à un prestataire français, c'est un ingénieur, un technicien, un soudeur payé en France, qui cotise en France, et une PME qui grandit en France. Confiée à un cabinet londonien ou à une société genevoise, la même mission enrichit un autre pays, même quand ce sont parfois des Français qui la réalisent.
La deuxième est une question de réciprocité envers le contribuable. Ces groupes sont, ou ont été, aidés par l'argent public : crédit d'impôt recherche, garanties à l'export de Bpifrance, soutien diplomatique dans les grands contrats, héritage d'entreprises nationales comme Elf, Total ou Technip, bâties avec l'argent des Français. Il est légitime qu'ils en rendent une part au tissu économique qui les a portés.
La troisième est que tous nos concurrents le font. Les Américains ont leur « Buy American » et leurs réseaux ; les Britanniques et les Norvégiens se recommandent entre eux ; les Coréens et les Japonais partent à l'export en grappes, le grand groupe entraînant ses fournisseurs, ses banques et ses ingénieries. Le Nigeria, le Brésil, l'Angola imposent même par la loi un « contenu local » à nos propres groupes. La France est l'un des rares pays où ce réflexe n'existe pas, et où l'acheteur d'un grand groupe peut choisir un prestataire étranger sans que personne ne s'en émeuve.
Il ne s'agit pas de protectionnisme, mais de préférence à qualité égale. À compétence et à prix comparables, le prestataire français doit l'emporter. C'est ainsi que se construit un écosystème : des PME qui gagnent leurs premières références auprès des grands groupes français, puis les suivent à l'international, et qui les servent mieux parce qu'elles partagent leur langue, leur droit et leur culture.
Faire travailler français n'est pas seulement un intérêt bien compris : pour des groupes qui doivent tant au pays, c'est un devoir.
L'ingénierie pétrolière et gazière est une filière d'exportation de premier rang, qui ne dépend pas de notre sous-sol. Elle ne demande ni subvention ni permis de forer : elle demande des talents, et un État qui la regarde comme une industrie stratégique.
Ce qu'il faut retenir
| Ce qui se passe | Ce que cela signifie pour la France | |
|---|---|---|
| Où l'on construit | En mer profonde (Guyana, Brésil, Afrique de l'Ouest, mer Noire) et dans le GNL (États-Unis, Qatar, Mozambique) | exactement là où notre ingénierie est la plus forte |
| Pour qui | L'offre nouvelle vient des Amériques et de l'Afrique ; la demande nouvelle, d'Asie | l'Europe achète américain et norvégien ; l'Afrique vend de plus en plus à la Chine |
| Qui décide | Les compagnies d'État au Golfe et en Russie, les majors ailleurs ; TotalEnergies est présent presque partout | un levier d'influence et de débouchés pour nos entreprises |
| Qui construit | Technip Energies, TechnipFMC, Saipem, SBM, MODEC, et de plus en plus les Chinois | la France conçoit et fournit les pièces critiques, l'Asie fabrique |
| Le risque | Le manque d'ingénieurs et de techniciens, disputés par le nucléaire et l'éolien en mer | la bataille se joue sur les talents |
La France n'a plus de gisements, mais elle a des ingénieurs. C'est peut-être, dans le monde de l'énergie qui vient, l'actif le plus précieux.
François L-M, associé de Wagram Executive Search & Staffing.
Sources
Technip Energies, résultats annuels 2025 (Zonebourse, BFM Bourse)
TechnipFMC, résultats du quatrième trimestre et de l'année 2025
EY et Evolen, panorama 2025 des entreprises françaises au service de l'énergie
Annonces des opérateurs (ExxonMobil, TotalEnergies, Eni, Petrobras, Novatek, QatarEnergy, OMV Petrom) et presse spécialisée (OilNOW, Offshore Magazine, World Oil, Enerdata, Moscow Times) pour les projets
Pour aller plus loin
- Pétrole et gaz : l’essentiel sur la dépendance et les atouts de la France (2026)
- Toutes nos notes d’analyse sur l’énergie
- Les fiches métiers de l’énergie, de l’offshore et du nucléaire
- Le baromètre des salaires de l’ingénierie de l’énergie
À propos de l’auteur. François L-M est associé de Wagram Executive Search & Staffing, cabinet de recrutement de cadres et d’ingénieurs et d’assistance technique pour l’énergie, l’industrie et l’environnement. Il suit de près les métiers et les projets du pétrole, du gaz, de l’offshore et du nucléaire.