
Mis à jour le 20 septembre 2026. Ce guide fut conçu comme un outil de travail, non comme un inventaire. Il rassemble les principaux sites pétroliers français, les fonctions techniques et managériales de l’Oil & Gas, des repères de rémunération en France et les grands équilibres mondiaux de production, de réserves, d’exportation et de transport. Les données publiques en forment le socle ; l’expérience de Wagram Executive Search en éclaire les conséquences humaines, industrielles et stratégiques.
Guide complet de 9 pages – téléchargement gratuit au format PDF.
Avis de François Lesage-Malaquin, président de Wagram Executive Search. Je ne considère pas l’Oil & Gas comme une simple affaire de matière première. C’est une industrie de projets, d’infrastructures et, d’abord, de compétences rares. Lorsque l’énergie redevint une question de souveraineté, beaucoup redécouvrirent ce que le secteur savait déjà : aucune installation ne vaut sans les directeurs, ingénieurs, techniciens et experts capables d’en garantir la sûreté, d’en prévoir les risques et d’en transmettre les savoirs. C’est précisément là que Wagram Executive Search trouve sa raison d’être.
1. Les principaux sites pétroliers en France
La France métropolitaine dispose en 2025 de six plateformes industrielles raffinant du pétrole brut, auxquelles s’ajoutent deux bioraffineries et la raffinerie SARA en Martinique. Leur capacité cumulée de raffinage métropolitain atteint 57,4 millions de tonnes par an.
| Site | Lieu | Utilité principale | Taille ou capacité | Exploitant 2026 |
|---|---|---|---|---|
| Gravenchon | Port-Jérôme-sur-Seine, Seine-Maritime | Raffinage et plateforme industrielle | 12,5 Mt/an | North Atlantic |
| Normandie, Gonfreville | Gonfreville-l’Orcher, Seine-Maritime | Raffinage, carburants et pétrochimie | 12,0 Mt/an | TotalEnergies |
| Donges | Loire-Atlantique | Raffinage et approvisionnement de la façade Atlantique | 11,0 Mt/an, dont 2,2 Mm³ de stockage | TotalEnergies |
| Lavéra | Martigues, Bouches-du-Rhône | Raffinage et intégration pétrochimique | 9,9 Mt/an | Petroineos |
| Fos-sur-Mer | Bouches-du-Rhône | Raffinage et produits pétroliers | 6,7 Mt/an | Rhône Energies |
| Feyzin | Métropole de Lyon, Rhône | Raffinage, carburants et pétrochimie | 5,3 Mt/an | TotalEnergies |
| SARA | Le Lamentin, Martinique | Raffinage et approvisionnement des Antilles-Guyane | 0,8 Mt/an | SARA |
| La Mède | Châteauneuf-les-Martigues | Bioraffinerie : biocarburants | 0,5 Mt/an | TotalEnergies |
| Grandpuits | Seine-et-Marne | Conversion en plateforme zéro pétrole et bioraffinerie | 0,4 Mt/an | TotalEnergies |
| Parentis-en-Born | Landes | Extraction, traitement et expédition de pétrole brut | Environ 230 m³/j de brut | Vermilion REP |
La logistique nationale complète ces installations avec environ 200 dépôts, quinze ports d’importation, des oléoducs, des trains, des barges et des camions-citernes. Les stocks stratégiques représentent environ trois mois de consommation.
Avis de François Lesage-Malaquin. L’Europe bâtit des ports, forma de grands ingénieristes et conserva des compétences reconnues. Elle accepta pourtant une dépendance devenue structurelle. En 2024, les importations nettes couvrirent 57 % de ses besoins énergétiques ; le pétrole et ses produits raffinés représentèrent 67 % de ses importations d’énergie. La France, pour sa part, ne produit qu’environ 1 % du pétrole qu’elle consomme.
La Guyane, Saint-Pierre-et-Miquelon, les Antilles, le canal du Mozambique, l’Iroise ou la Nouvelle-Calédonie méritent donc d’être étudiés avec sérieux. Ils ne constituent pourtant ni des réserves prouvées ni une réponse immédiatement exploitable. Encore faudrait-il que l’on voulût instruire ce débat avec constance, sans que l’on confondît intérêt géologique, réserve établie et projet industriel. La loi de 2017 organise la fin progressive de la recherche et de l’exploitation des hydrocarbures ; la proposition déposée le 30 janvier 2026 n’est pas, à ce stade, une loi promulguée. La souveraineté ne se proclame pas : elle se prépare.
2. Les principaux métiers et leurs rémunérations en France
Les fourchettes ci-dessous correspondent à des repères de salaire fixe brut annuel observables en France en 2026. Elles varient selon l’expérience, la région, l’exposition internationale, le caractère offshore ou en rotation et la rareté de la discipline.
| Métier | Fixe brut annuel indicatif | Avantages fréquemment associés |
|---|---|---|
| Opérateur de production / pupitre | 34 à 48 k€ | Primes de quart, panier, intéressement, astreintes |
| Technicien maintenance / inspection | 36 à 52 k€ | Primes site, astreintes, heures supplémentaires, véhicule selon fonction |
| Ingénieur procédés / process | 40 à 65 k€ | Variable 5 à 10 %, intéressement, télétravail partiel en ingénierie |
| Ingénieur HSE / sécurité des procédés | 40 à 65 k€ | Prime site, variable, véhicule ou indemnités de déplacement |
| Ingénieur forage / complétion / puits | 50 à 85 k€ | Rotation, per diem, prime offshore ou expatriation |
| Ingénieur réservoir / géosciences | 50 à 85 k€ | Variable, intéressement, mobilité internationale |
| Ingénieur pipeline / subsea / installation | 48 à 82 k€ | Mission, offshore, per diem, voyages, prime projet |
| Lead Engineer / responsable de discipline | 65 à 95 k€ | Variable 8 à 15 %, intéressement, mobilité |
| Chef de projet EPC / offshore | 70 à 115 k€ | Bonus projet, véhicule, expatriation ou rotation |
| Commissioning Manager / Construction Manager | 75 à 120 k€ | Rotation, logement, voyages, per diem, prime chantier |
| Directeur des opérations / directeur de site | 95 à 150 k€ | Variable 15 à 30 %, véhicule, retraite supplémentaire, actions selon groupe |
| Directeur de projet international | 110 à 180 k€ | Bonus, expatriation, logement, scolarité et voyages selon politique |
Ces avantages ne sont jamais automatiques. Pour les missions de staffing, le taux journalier et les frais doivent être comparés à un salaire en intégrant l’intercontrat, les congés, les assurances et la protection sociale.
Avis de François Lesage-Malaquin. Que l’on crût ces métiers condamnés serait une erreur. Ils ne disparurent pas : ils se déplacèrent, se spécialisèrent et devinrent souvent plus exigeants. L’offshore, le GNL, les interconnexions, la sécurité des procédés, le subsea, le démantèlement, la décarbonation et le transfert de compétences entretiennent une demande forte de profils immédiatement opérationnels.
Je regarde moins le nombre de CV que la réalité des parcours : l’expérience acquise, la mobilité véritable, la maîtrise des normes, la sûreté du jugement et la capacité à transmettre. Wagram Executive Search ne recrute pas des intitulés ; il recherche des femmes et des hommes capables de tenir un projet.
3. Principaux producteurs, réserves et exportations
Lecture des unités : « Md bbl » signifie milliards de barils ; « Mb/j », millions de barils par jour ; « Md bbl/an », milliards de barils par an. Ainsi, une production de 1 Mb/j représente environ 0,365 Md bbl/an. Le tableau présente des flux moyens observés en 2024, non une capacité maximale théorique.
| Pays | Réserves prouvées (Md bbl) | Production (Mb/j) | Production (Md bbl/an) | Exports brut (Mb/j) | Exports (Md bbl/an) |
|---|---|---|---|---|---|
| États-Unis | 45.0 | 13.208 | 4.821 | 4.109 | 1.500 |
| Russie | 80.0 | 9.193 | 3.355 | 4.524 | 1.651 |
| Arabie saoudite | 267.2 | 8.955 | 3.269 | 6.049 | 2.208 |
| Canada | 163.0 | 5.130 | 1.872 | 4.200 | 1.533 |
| Irak | 145.0 | 3.862 | 1.410 | 3.364 | 1.228 |
| Brésil | 15.9 | 3.356 | 1.225 | 1.707 | 0.623 |
| Iran | 208.6 | 3.257 | 1.189 | 1.566 | 0.572 |
| Émirats arabes unis | 113.0 | 2.916 | 1.064 | 2.717 | 0.992 |
| Koweït | 101.5 | 2.411 | 0.880 | 1.176 | 0.429 |
| Norvège | 6.9 | 1.768 | 0.645 | 1.691 | 0.617 |
| Kazakhstan | 30.0 | 1.534 | 0.560 | 1.426 | 0.520 |
| Nigeria | 37.3 | 1.345 | 0.491 | 1.522 | 0.556 |
| Libye | 48.4 | 1.136 | 0.415 | 1.002 | 0.366 |
| Angola | 2.5 | 1.125 | 0.411 | 1.042 | 0.380 |
| Venezuela | 303.2 | 0.921 | 0.336 | 0.656 | 0.239 |
| Algérie | 12.2 | 0.907 | 0.331 | 0.459 | 0.168 |
Sources principales : OPEC Annual Statistical Bulletin 2025, données arrêtées à fin 2024. Pour le Canada, les réserves incluent les sables bitumineux et les chiffres de production et d’exportation proviennent de l’EIA et de la Régie de l’énergie du Canada. Les exportations OPEP peuvent inclure des condensats et des volumes en transit ; le cas du Nigeria illustre cette différence de périmètre.
Avis de François Lesage-Malaquin. En 2024, les États-Unis confirmèrent que leur puissance était aussi énergétique : ils dominèrent la production de brut, exportèrent plus de 4 millions de barils par jour et devinrent la première origine des importations européennes de pétrole et de produits pétroliers.
Il serait toutefois excessif que l’on conclût à l’effacement du Moyen-Orient. Le recul des flux refléta surtout les réductions OPEP+ ; il ne signifia ni déclin géologique ni déclassement durable. Ormuz demeure vital. Le monde pétrolier ne remplaça pas un centre par un autre : il devint plus multipolaire, donc plus politique. Pour l’Europe, cette évolution n’abolit pas la dépendance ; elle oblige à la comprendre et à mieux la négocier.
4. Les grandes artères mondiales de livraison
- Transport maritime : Malacca : 23,2 Mb/j au premier semestre 2025 ; Ormuz : 20,9 Mb/j ; cap de Bonne-Espérance : 9,1 Mb/j ; Suez et SUMED : 4,9 Mb/j ; détroits danois : 4,9 Mb/j ; Bab el-Mandeb : 4,2 Mb/j ; détroits turcs : 3,7 Mb/j ; Panama : 2,3 Mb/j.
- Oléoducs structurants : Druzhba vers l’Europe centrale, ESPO vers le Pacifique, CPC entre le Kazakhstan et Novorossiysk, Bakou-Tbilissi-Ceyhan, Trans Mountain et réseaux canado-américains, East-West Petroline en Arabie saoudite, Abu Dhabi-Fujairah et SUMED.
- Gazoducs et GNL : corridors Russie-Chine, Asie centrale-Chine, TANAP-TAP vers l’Europe, TransMed et Medgaz vers l’Europe du Sud, et routes maritimes GNL Qatar-Asie, États-Unis-Europe et Australie-Asie.
- Rail : complément aux pipelines, particulièrement au Canada et aux États-Unis, en Russie et en Asie centrale. Au Canada, le rail n’a représenté qu’environ 2 % des exportations de brut en 2024.
- Camion : distribution du dernier kilomètre entre raffineries, dépôts, aéroports, stations-service et clients industriels.
- Aérien : il ne constitue pas une artère de transport massif d’hydrocarbures. Il sert surtout à acheminer les équipes, pièces critiques, échantillons et équipements urgents vers les bases offshore ou sites isolés.
Les détroits rappellent une évidence que l’on oublia parfois : l’énergie est aussi affaire de géographie et de liberté de circulation. Toute fermeture allonge les routes, renchérit le fret et tend les délais. Les pipelines de contournement n’absorbent jamais qu’une partie des volumes maritimes. Qui néglige les routes finit par mal lire les rapports de puissance.
Une tonalité européenne pour suivre le secteur
Pour prolonger cette analyse par une veille européenne, opérationnelle et très documentée sur les projets, contrats, opérateurs et infrastructures, je recommande volontiers Europétrole. Leur travail est précis, abondant et utile ; il donne au suivi du secteur une tonalité européenne que les seules bases internationales n’offrent pas toujours. Wagram dispose également d’une fiche sur Europétrole.
Recruter et mobiliser les compétences Oil & Gas
Wagram Executive Search intervient en recrutement par approche directe de directeurs, cadres, ingénieurs, experts et spécialistes techniques. Wagram Staffing accompagne, en assistance technique, les montées en charge et les phases décisives des projets dans l’énergie, l’industrie et l’environnement. Deux métiers distincts, une même exigence : comprendre le besoin avant de prétendre y répondre.
Pour poursuivre : évoluer vers un rôle de Lead Ingénieur HTB, valoriser une expertise HVAC/HVDC, choisir le bon moment pour changer de poste ou nous contacter.
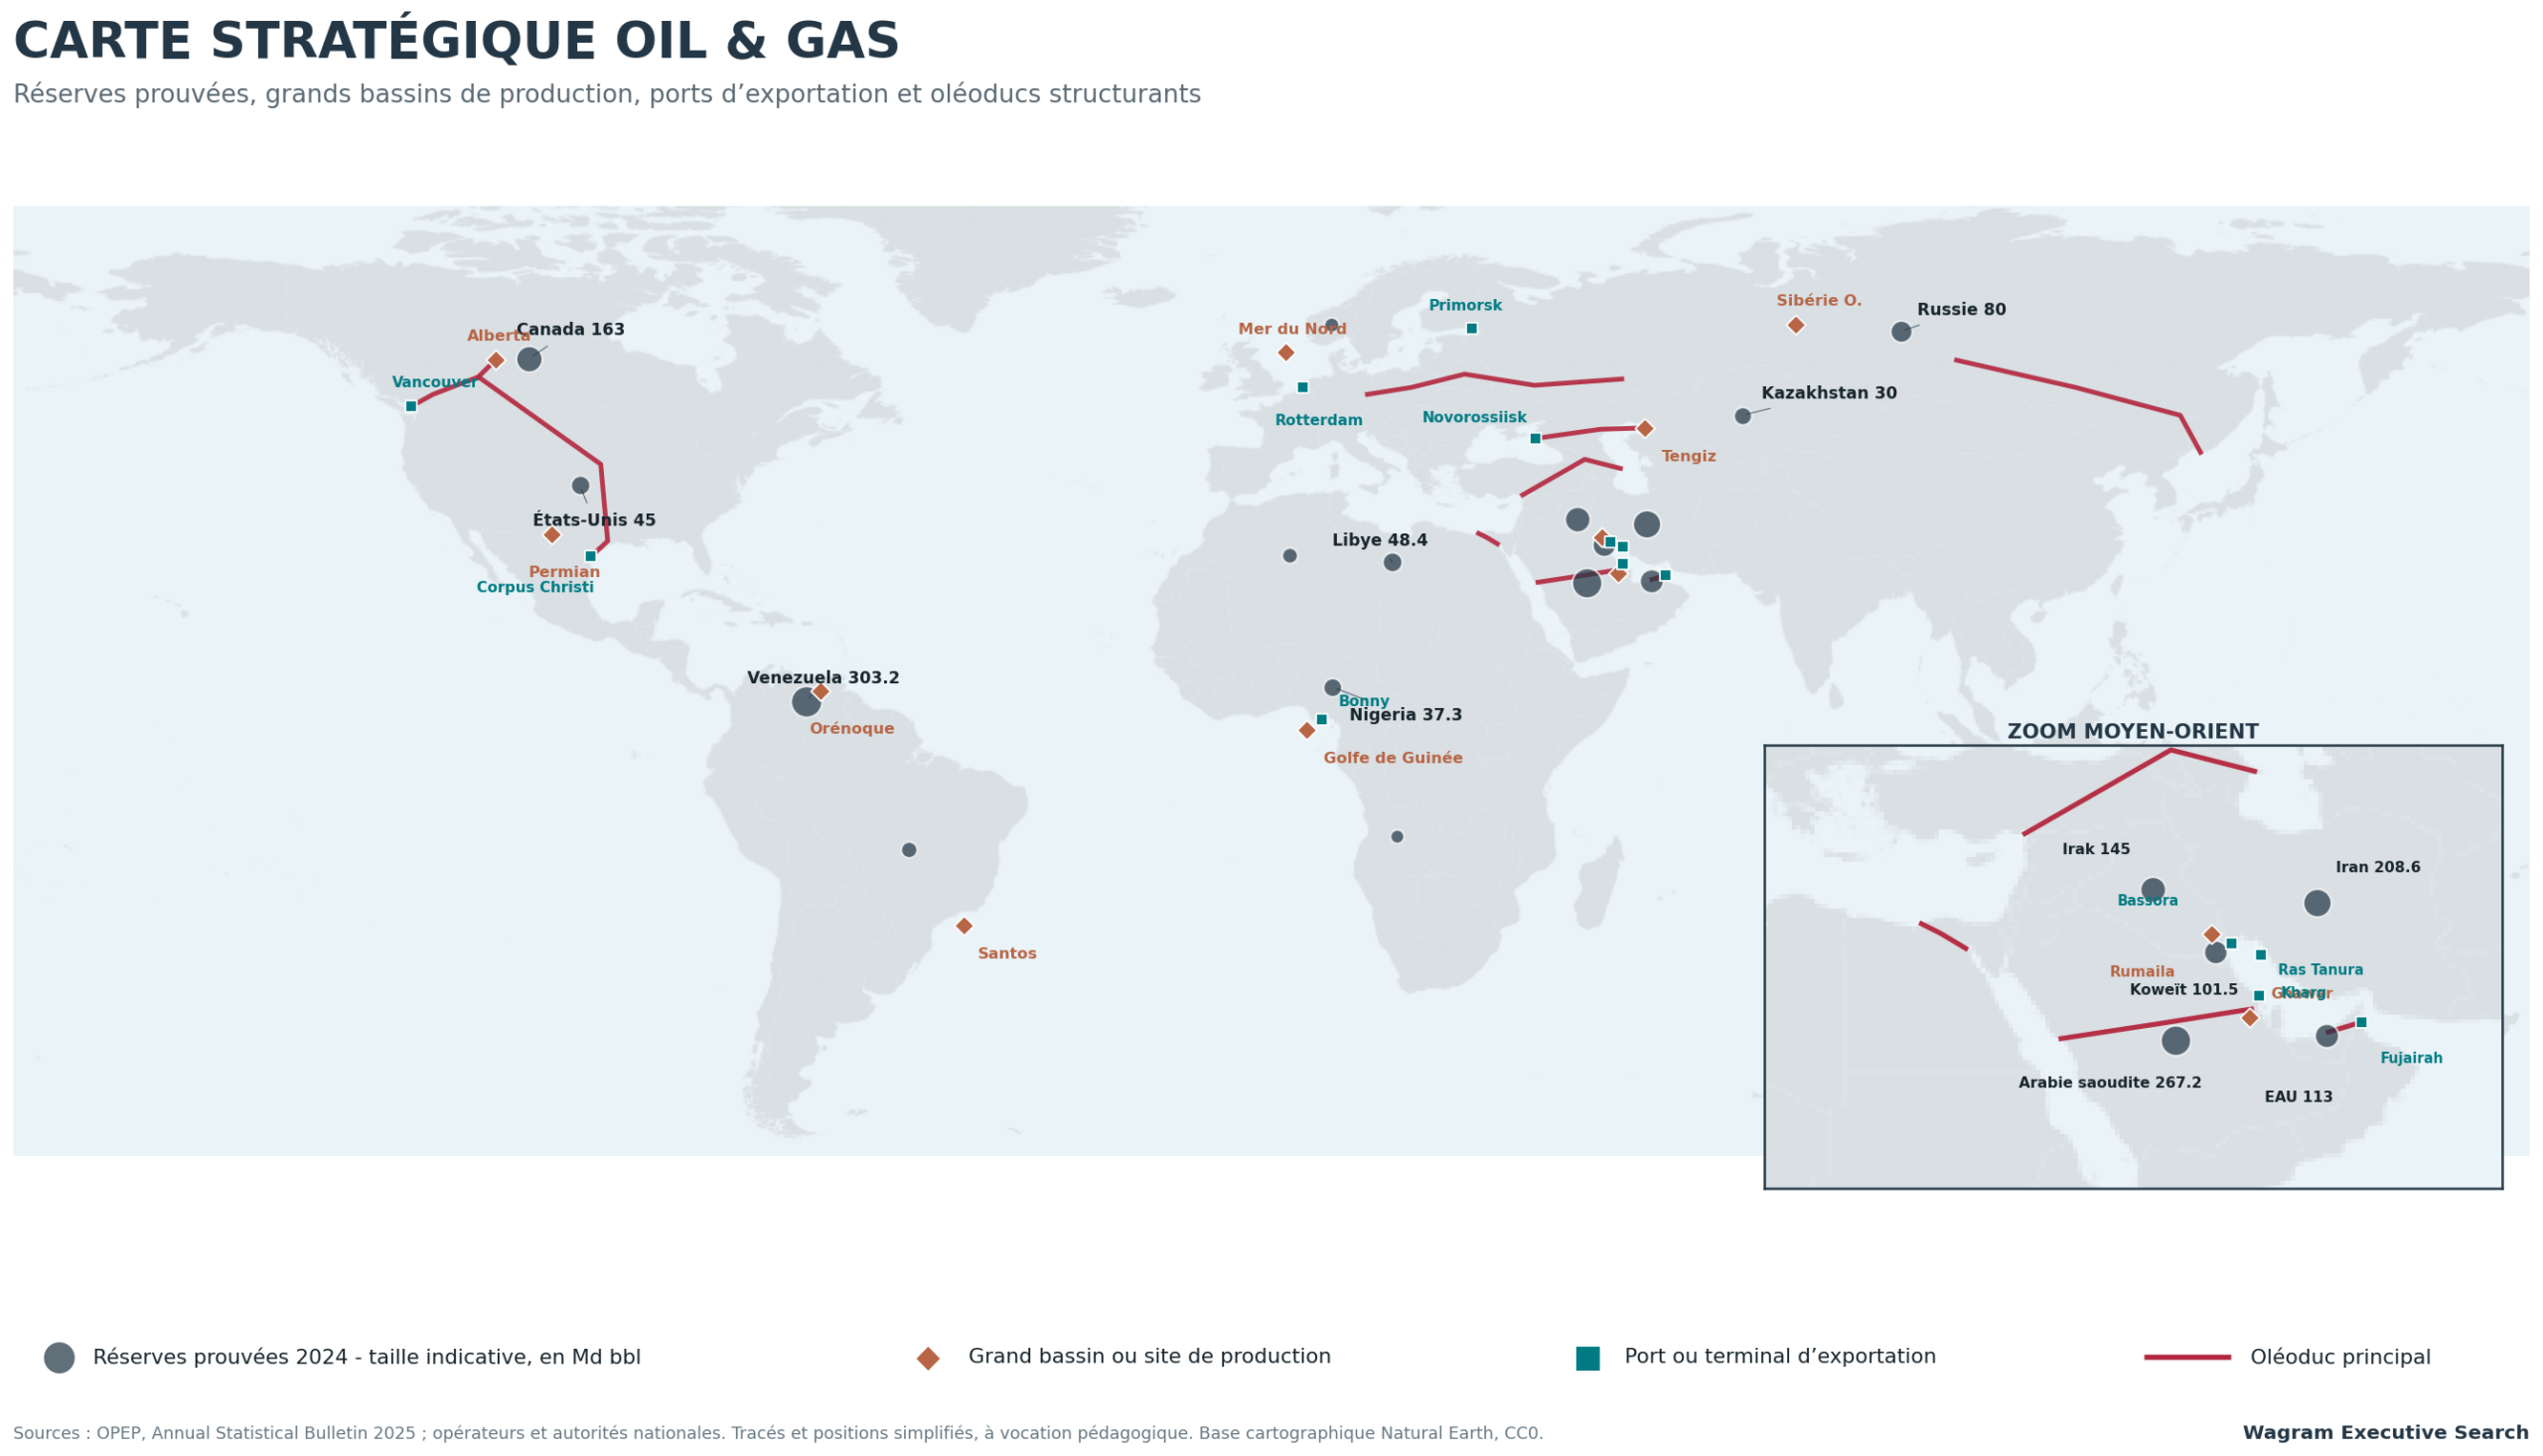
Carte stratégique mondiale de l’Oil & Gas
Cette carte situe les principales réserves prouvées, les grands bassins de production, les ports et terminaux d’exportation ainsi que les artères maritimes, oléoducs et gazoducs qui structurent les échanges mondiaux. Elle est volontairement schématique : elle aide à lire les rapports de puissance, les dépendances et les zones où se concentrent projets, métiers et possibilités d’expatriation.
Sources et méthode
- UFIP Énergies et Mobilités : Approvisionnement de la France en énergies liquides 2025, juin 2026
- OPEP : Annual Statistical Bulletin 2025
- EIA : World Oil Transit Chokepoints, mise à jour du 3 mars 2026
- Apec : Ingénieur procédés : missions et rémunération
- Michael Page : rémunérations des ingénieurs en France en 2026
- Régie de l’énergie du Canada : échanges commerciaux de pétrole brut 2024
- Eurostat : dépendance énergétique de l’Union européenne, données 2024
- Ministère de la Transition écologique : ressources en hydrocarbures de la France
- Légifrance : loi du 30 décembre 2017 sur la fin progressive des hydrocarbures
- Assemblée nationale : proposition de loi n° 2415 relative aux hydrocarbures outre-mer
- Europétrole : actualité française et internationale du pétrole, du gaz et de l’énergie
- Photo de couverture : Jimmy Desplanques.


